Economie

Bénin : l’AIB de 5 % s’étend aux entreprises dont l’IFU est désactivé dès le 7 septembre

Ozias Hounguè•

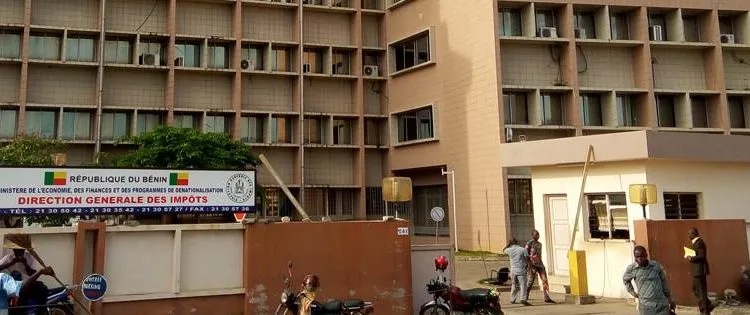
À partir du 7 septembre 2026, la Direction générale des impôts (DGI) appliquera automatiquement un prélèvement de 5 % au titre de l’Acompte sur Impôts assis sur les Bénéfices (AIB) sur les factures normalisées émises par les contribuables concernés. La mesure vise notamment les personnes morales dont l’IFU est désactivé dans le système CFISC pour non-respect de leurs obligations fiscales. L'information a été annoncée à travers un communiqué publié le vendredi 4 septembre 2026.

Bénin : l’AIB de 5 % s’étend aux entreprises dont l’IFU est désactivé dès le 7 septembre

Le 7 septembre 2026 marquera une nouvelle étape dans l’application de l’Acompte sur Impôts assis sur les Bénéfices (AIB) au Bénin. À cette date, la Direction générale des Impôts (DGI) généralise le dispositif aux personnes morales dont l’Identifiant Fiscal Unique (IFU) est désactivé dans le système de gestion des contribuables CFISC. C'est à travers communiqué publié le vendredi 4 septembre 2026 et consulté par Libre Express que l'information a été rendue publique.


La mesure concerne les entreprises dont la situation fiscale n’est pas à jour. Elle s’applique notamment lorsque le contribuable ne remplit pas ses obligations déclaratives ou ne s’acquitte pas des impôts et taxes dus. La DGI fonde cette mesure sur les articles 132 point d) et 135 du Code Général des Impôts (CGI).


« La Direction Générale des Impôts (DGI) informe les contribuables qu’en application des dispositions des articles 132 point d) et 135 du Code Général des Impôts (CGI), les personnes non connues au fichier des contribuables sont tenues d’acquitter l’Acompte sur Impôts assis sur les Bénéfices (AIB) au taux de 5 % lors de l’émission des factures normalisées », indique le communiqué.


Le dispositif passe à une nouvelle phase


La généralisation annoncée par la DGI intervient après une première phase de mise en œuvre. Celle-ci concernait les Personnes Physiques, notamment les prestataires et les consultants individuels. La nouvelle étape concerne les personnes morales dont l’IFU a été désactivé dans CFISC.


Plusieurs situations peuvent conduire à cette désactivation. La DGI cite d’abord l’absence de déclarations fiscales. Le défaut de paiement des impôts et taxes dus est également concerné.


La désactivation peut aussi intervenir lorsqu’un contribuable ne respecte pas une obligation fiscale nécessitant la mise à jour de sa situation.


Pour les contribuables concernés, le mécanisme sera appliqué directement lors de l’émission des factures normalisées. « À compter de cette date, tout contribuable (Personnes Morales, Entreprises Individuelles, Professions Libérales) concerné verra automatiquement appliquer le prélèvement de l’AIB de 5 % sur les factures normalisées qu’il émettra, jusqu’à la régularisation de sa situation fiscale », précise le communiqué.


Le prélèvement sera donc maintenu jusqu’à la régularisation de la situation fiscale du contribuable.


La régularisation permet de mettre fin au prélèvement


La DGI demande aux contribuables concernés d’effectuer les démarches nécessaires avant l’entrée en vigueur du dispositif. « La DGI invite en conséquence tous les contribuables concernés à prendre les dispositions nécessaires pour régulariser leur situation avant l’entrée en vigueur de cette mesure », apprend le communiqué.


Pour les entreprises et sociétés déjà connues du fichier des contribuables, mais dont l’IFU est désactivé, la procédure commence auprès du service des impôts de rattachement. L’entreprise doit accomplir les obligations déclaratives qui n’ont pas été remplies. Elle doit aussi s’acquitter, le cas échéant, des impôts et taxes dus.


Elle doit ensuite régulariser toute autre obligation prévue par la loi fiscale. Elle peut enfin solliciter, le cas échéant, la réactivation de son numéro IFU.


Après la régularisation complète, le contribuable est réactivé dans le système. Il cesse alors d’être soumis au prélèvement de l’AIB de 5 %.


Une compensation possible pour certaines entreprises


La DGI précise le cas des entreprises qui étaient déjà connues des services fiscaux et qui ont été soumises au prélèvement en raison d’une non-conformité passagère.

Ces entreprises peuvent bénéficier du droit à compensation de l’AIB payé occasionnellement et préalablement à leur mise en conformité.


Cette possibilité concerne donc les entreprises précédemment enregistrées dans le fichier des services fiscaux et qui ont payé l’AIB avant de régulariser leur situation.


Les entreprises non enregistrées doivent se présenter aux impôts


La DGI distingue également le cas des entreprises régulièrement constituées mais qui ne figurent pas encore dans le fichier des contribuables. Ces entreprises doivent se présenter au service des impôts compétent pour effectuer leur régularisation.


Elles doivent être munies des pièces relatives à la création de la personne morale. La liste comprend les statuts de la société, le cas échéant. Le Registre de Commerce est également demandé. Pour les professions libérales, l’autorisation d’exercer délivrée par l’autorité compétente doit être présentée.


L’attestation IFU de l’entreprise figure aussi parmi les pièces à fournir. Le journal de publication de la création de l’entreprise est également requis.


L’entreprise doit enfin fournir une indication précise du lieu d’exercice de son activité.


Les micros et petites entreprises de moins de douze mois conservent leurs dispositions fiscales


Le communiqué apporte une précision sur les micros et petites entreprises dont la durée d’existence n’excède pas douze mois.


« La DGI rappelle également que les micros et petites entreprises dont la durée d’existence n’excède pas douze (12) mois continuent de bénéficier des dispositions fiscales prévues en leur faveur et sont invitées à accomplir leurs formalités d’immatriculation auprès des structures compétentes », rappelle le communiqué.


Ces entreprises continuent donc de bénéficier des dispositions fiscales prévues en leur faveur. Elles sont toutefois invitées à accomplir leurs formalités d’immatriculation auprès des structures compétentes.


Le 7 septembre comme échéance


La date du 7 septembre 2026 constitue ainsi l’échéance fixée par la DGI pour la généralisation du prélèvement de l’AIB de 5 % aux contribuables visés par le dispositif.


La Direction Générale des Impôts demande aux contribuables concernés de procéder à leur mise en conformité afin d’éviter l’application automatique du prélèvement sur leurs factures normalisées. Elle rappelle également que le non-respect des obligations fiscales peut entraîner d’autres conséquences.


Pour obtenir des informations complémentaires, les contribuables peuvent se rapprocher des services des impôts territorialement compétents.


Ils peuvent aussi contacter gratuitement le Centre d’Appels de la DGI au 133. Le service est accessible à partir de tous les réseaux de téléphonie mobile, les jours et heures ouvrables.


EconomiePublié le 05 septembre 2026 à 11h40, modifié le 11 octobre 2026 à 20h16

Bénin : l’AIB de 5 % s’étend aux entreprises dont l’IFU est désactivé dès le 7 septembre

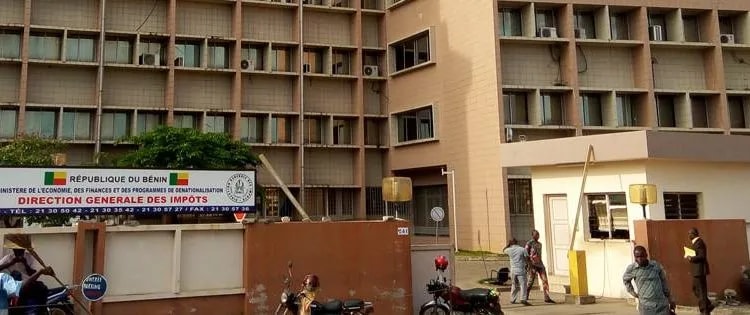
À partir du 7 septembre 2026, la Direction générale des impôts (DGI) appliquera automatiquement un prélèvement de 5 % au titre de l’Acompte sur Impôts assis sur les Bénéfices (AIB) sur les factures normalisées émises par les contribuables concernés. La mesure vise notamment les personnes morales dont l’IFU est désactivé dans le système CFISC pour non-respect de leurs obligations fiscales. L'information a été annoncée à travers un communiqué publié le vendredi 4 septembre 2026.

RédactionOzias Hounguè
0 J'aime
0 Réaction
Partager
Écouter
5 min
1122 mots
Bénin : l’AIB de 5 % s’étend aux entreprises dont l’IFU est désactivé dès le 7 septembre

Le meilleur de l'info dans votre boîte mail.

Le 7 septembre 2026 marquera une nouvelle étape dans l’application de l’Acompte sur Impôts assis sur les Bénéfices (AIB) au Bénin. À cette date, la Direction générale des Impôts (DGI) généralise le dispositif aux personnes morales dont l’Identifiant Fiscal Unique (IFU) est désactivé dans le système de gestion des contribuables CFISC. C'est à travers communiqué publié le vendredi 4 septembre 2026 et consulté par Libre Express que l'information a été rendue publique.

La mesure concerne les entreprises dont la situation fiscale n’est pas à jour. Elle s’applique notamment lorsque le contribuable ne remplit pas ses obligations déclaratives ou ne s’acquitte pas des impôts et taxes dus. La DGI fonde cette mesure sur les articles 132 point d) et 135 du Code Général des Impôts (CGI).

« La Direction Générale des Impôts (DGI) informe les contribuables qu’en application des dispositions des articles 132 point d) et 135 du Code Général des Impôts (CGI), les personnes non connues au fichier des contribuables sont tenues d’acquitter l’Acompte sur Impôts assis sur les Bénéfices (AIB) au taux de 5 % lors de l’émission des factures normalisées », indique le communiqué.

Le dispositif passe à une nouvelle phase

La généralisation annoncée par la DGI intervient après une première phase de mise en œuvre. Celle-ci concernait les Personnes Physiques, notamment les prestataires et les consultants individuels. La nouvelle étape concerne les personnes morales dont l’IFU a été désactivé dans CFISC.

Plusieurs situations peuvent conduire à cette désactivation. La DGI cite d’abord l’absence de déclarations fiscales. Le défaut de paiement des impôts et taxes dus est également concerné.

La désactivation peut aussi intervenir lorsqu’un contribuable ne respecte pas une obligation fiscale nécessitant la mise à jour de sa situation.

Pour les contribuables concernés, le mécanisme sera appliqué directement lors de l’émission des factures normalisées. « À compter de cette date, tout contribuable (Personnes Morales, Entreprises Individuelles, Professions Libérales) concerné verra automatiquement appliquer le prélèvement de l’AIB de 5 % sur les factures normalisées qu’il émettra, jusqu’à la régularisation de sa situation fiscale », précise le communiqué.

Le prélèvement sera donc maintenu jusqu’à la régularisation de la situation fiscale du contribuable.

La régularisation permet de mettre fin au prélèvement

La DGI demande aux contribuables concernés d’effectuer les démarches nécessaires avant l’entrée en vigueur du dispositif. « La DGI invite en conséquence tous les contribuables concernés à prendre les dispositions nécessaires pour régulariser leur situation avant l’entrée en vigueur de cette mesure », apprend le communiqué.

Pour les entreprises et sociétés déjà connues du fichier des contribuables, mais dont l’IFU est désactivé, la procédure commence auprès du service des impôts de rattachement. L’entreprise doit accomplir les obligations déclaratives qui n’ont pas été remplies. Elle doit aussi s’acquitter, le cas échéant, des impôts et taxes dus.

Elle doit ensuite régulariser toute autre obligation prévue par la loi fiscale. Elle peut enfin solliciter, le cas échéant, la réactivation de son numéro IFU.

Après la régularisation complète, le contribuable est réactivé dans le système. Il cesse alors d’être soumis au prélèvement de l’AIB de 5 %.

Une compensation possible pour certaines entreprises

La DGI précise le cas des entreprises qui étaient déjà connues des services fiscaux et qui ont été soumises au prélèvement en raison d’une non-conformité passagère.

Ces entreprises peuvent bénéficier du droit à compensation de l’AIB payé occasionnellement et préalablement à leur mise en conformité.

Cette possibilité concerne donc les entreprises précédemment enregistrées dans le fichier des services fiscaux et qui ont payé l’AIB avant de régulariser leur situation.

Les entreprises non enregistrées doivent se présenter aux impôts

La DGI distingue également le cas des entreprises régulièrement constituées mais qui ne figurent pas encore dans le fichier des contribuables. Ces entreprises doivent se présenter au service des impôts compétent pour effectuer leur régularisation.

Elles doivent être munies des pièces relatives à la création de la personne morale. La liste comprend les statuts de la société, le cas échéant. Le Registre de Commerce est également demandé. Pour les professions libérales, l’autorisation d’exercer délivrée par l’autorité compétente doit être présentée.

L’attestation IFU de l’entreprise figure aussi parmi les pièces à fournir. Le journal de publication de la création de l’entreprise est également requis.

L’entreprise doit enfin fournir une indication précise du lieu d’exercice de son activité.

Les micros et petites entreprises de moins de douze mois conservent leurs dispositions fiscales

Le communiqué apporte une précision sur les micros et petites entreprises dont la durée d’existence n’excède pas douze mois.

« La DGI rappelle également que les micros et petites entreprises dont la durée d’existence n’excède pas douze (12) mois continuent de bénéficier des dispositions fiscales prévues en leur faveur et sont invitées à accomplir leurs formalités d’immatriculation auprès des structures compétentes », rappelle le communiqué.

Ces entreprises continuent donc de bénéficier des dispositions fiscales prévues en leur faveur. Elles sont toutefois invitées à accomplir leurs formalités d’immatriculation auprès des structures compétentes.

Le 7 septembre comme échéance

La date du 7 septembre 2026 constitue ainsi l’échéance fixée par la DGI pour la généralisation du prélèvement de l’AIB de 5 % aux contribuables visés par le dispositif.

La Direction Générale des Impôts demande aux contribuables concernés de procéder à leur mise en conformité afin d’éviter l’application automatique du prélèvement sur leurs factures normalisées. Elle rappelle également que le non-respect des obligations fiscales peut entraîner d’autres conséquences.

Pour obtenir des informations complémentaires, les contribuables peuvent se rapprocher des services des impôts territorialement compétents.

Ils peuvent aussi contacter gratuitement le Centre d’Appels de la DGI au 133. Le service est accessible à partir de tous les réseaux de téléphonie mobile, les jours et heures ouvrables.

Journaliste

Ozias Hounguè

Journaliste passionné par l'actualité politique et judiciaire au Bénin. Reporteur pour Libre Express.

Commentaires (0)

Soyez le premier à réagir à cet article.

Bénin : l’AIB de 5 % s’étend aux entreprises dont l’IFU est…