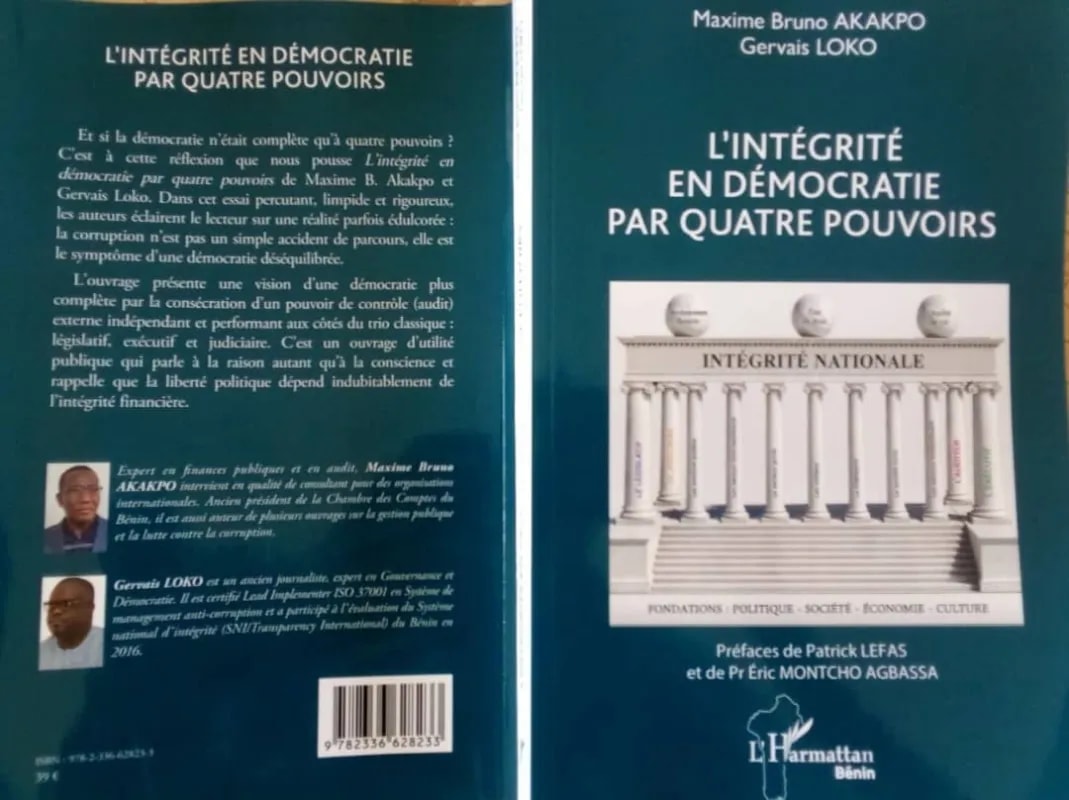
Face à l'inefficacité des mécanismes classiques de lutte contre les malversations financières, une révision des modèles constitutionnels s'impose dans le débat public. L'ouvrage « L'Intégrité en démocratie par quatre pouvoirs », coécrit par Maxime Bruno Akakpo et Gervais Loko et paru aux éditions L'Harmattan le 2 juillet 2026, propose une restructuration globale de la gouvernance institutionnelle sur le continent.
Le dépassement du modèle Montesquieu et la fin de l'approche exécutive
Le schéma classique fondé sur la séparation tripartite des pouvoirs (exécutif, législatif et judiciaire) s'avère insuffisant pour endiguer la corruption systémique. Les auteurs remettent en cause l'attribution de la lutte anti-corruption à la seule tutelle de l'exécutif. Étant le gestionnaire direct des ressources financières de l'État, le gouvernement se trouve en situation de risque structurel vis-à-vis de la gestion de ces fonds. Placer les organes de contrôle sous son autorité crée un conflit d'intérêts institutionnel.
Pour corriger cette faille, la réflexion théorique introduit le concept de démocratie financière. Ce modèle érige l'auditeur externe indépendant, à l'image d'une Cour des comptes dotée d'une pleine autonomie, au rang de quatrième pouvoir constitutionnel. Ce nouvel acteur se place sur un pied d'égalité avec l'exécutif (chargé de l'application des normes), le parlement (chargé de leur édiction) et l'appareil judiciaire (chargé de la sanction).
Dans cette architecture, le Système national d'intégrité distinguera désormais des piliers porteurs, constitués par ces quatre institutions constitutionnelles, et des piliers raidisseurs regroupant la société civile, les médias et les formations politiques.
Une feuille de route méthodologique axée sur la discipline budgétaire
Au-delà de la théorie constitutionnelle, l'ouvrage formule des propositions opérationnelles basées sur les normes internationales de l'INTOSAI et la modélisation de Robert Klitgaard. L'objectif consiste à restreindre le pouvoir discrétionnaire des décideurs et à supprimer les situations de monopole administratif qui favorisent les détournements.
La stratégie préconise de privilégier la discipline budgétaire et financière comme premier niveau de protection des ressources publiques, avant le recours aux sanctions pénales. Les mesures symboliques ou déclaratives sont jugées inefficaces sans vérification rigoureuse.
L'accent est mis sur des actions concrètes comme l'apurement systématique des comptes publics, le suivi obligatoire des recommandations formulées lors des audits, et la transmission automatique des présomptions d'irrégularités financières aux instances judiciaires.
Le rôle de la responsabilité citoyenne dans la reddition des comptes
L'analyse traite également des facteurs sociologiques qui entravent l'assainissement de la gestion publique. La passivité de la population ou la recherche de contreparties financières lors des électorats affaiblissent la portée des contrôles institutionnels.
Sans un engagement citoyen actif en faveur de la transparence, les mécanismes de reddition des comptes restent incomplets. La préservation de la fortune publique apparaît ainsi comme la condition préalable à la stabilité sociale et au développement économique des nations africaines.